
Czy Poozyczka.pl to bezpieczne miejsce na wniosek o pożyczkę? I czy jeden formularz naprawdę wystarczy, żeby dotrzeć do wielu firm naraz? Poozyczka.pl to pośrednik kredytowy, a nie pożyczkodawca. Wypełniasz jeden bezpłatny wniosek, serwis przekazuje go wybranym bankom i firmom pożyczkowym, a umowę podpisujesz z tym pożyczkodawcą, który go zaakceptuje. Operator serwisu figuruje w rejestrze pośredników kredytowych KNF. Sprawdziłem stronę, regulamin i formularz. Moja ocena to 5/5, a poniżej wyjaśniam, za co.
- Opinia eksperta o Poozyczka.pl
- Co to jest Poozyczka.pl i kto go prowadzi?
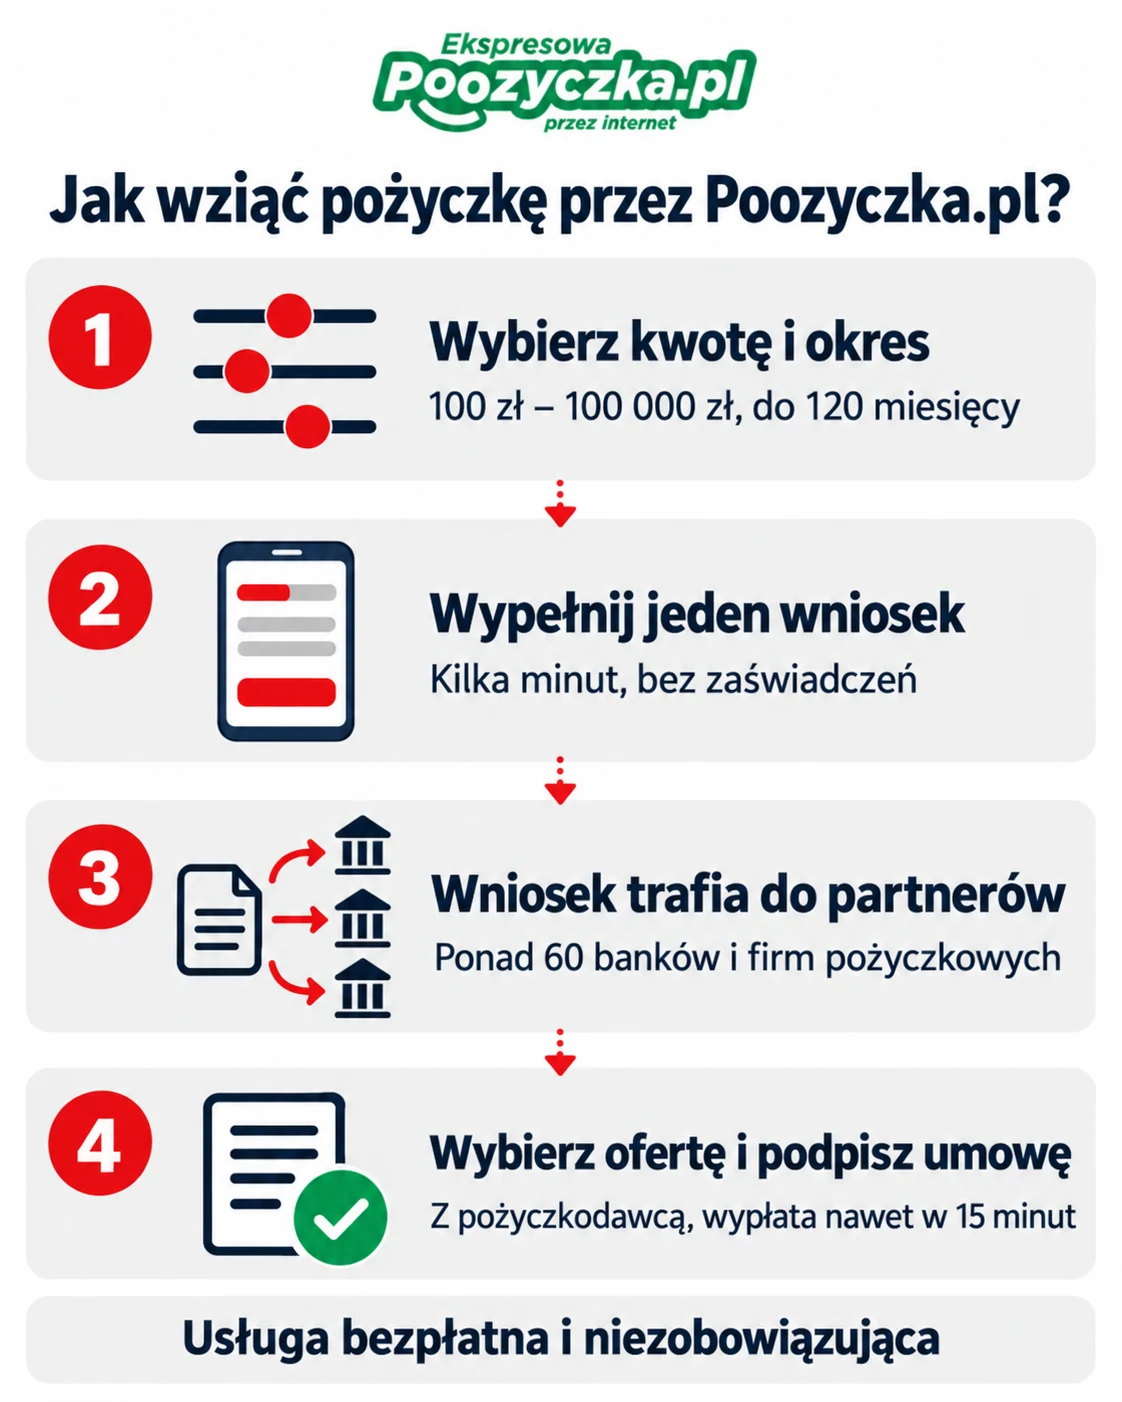
- Jak działa Poozyczka.pl?
- Ile można pożyczyć przez Poozyczka.pl i ile to kosztuje?
- Jak wygląda wniosek w Poozyczka.pl krok po kroku?
- Poozyczka.pl opinie klientów – co mówią i skąd pochodzą?
- Zalety i wady Poozyczka.pl
- Jakie prawa masz po wysłaniu wniosku?
- Najczęstsze pytania o Poozyczka.pl
Kluczowe informacje o Poozyczka.pl:
- Poozyczka.pl to pośrednik kredytowy: przekazuje Twój wniosek współpracującym pożyczkodawcom, a sam pieniędzy nie pożycza. Umowę zawierasz z firmą, która zaakceptuje wniosek.
- Korzystanie z serwisu jest bezpłatne i do niczego nie zobowiązuje – otrzymaną ofertę możesz po prostu odrzucić.
- Jednym formularzem wnioskujesz o pożyczkę od 100 zł do 100 000 zł ze spłatą nawet do 10 lat. Koszt pożyczki – oprocentowanie, prowizję i inne opłaty – ustala pożyczkodawca, nie serwis.
- Wniosek złożą osoby pełnoletnie z dowodem osobistym, własnym kontem i stałym dochodem, bez zaświadczeń od pracodawcy. Historię w BIK ocenia pożyczkodawca.
- Główne atuty to przejrzysta strona, wygodny formularz i szeroka sieć partnerów. Pełne warunki oferty poznajesz jednak dopiero u pożyczkodawcy.
Opinia eksperta o Poozyczka.pl
Oceniam Poozyczka.pl na 5/5. Punkty przyznaję za trzy rzeczy.
Przejrzysta strona. Kalkulator na stronie głównej od razu pokazuje ratę przy wybranej kwocie i okresie. Pod nim są trzy kroki procesu i FAQ z odpowiedziami na pytania, które zwykle zadaje się dopiero konsultantowi: czy wniosek jest płatny, czy wpis w BIK przekreśla szanse, czy dane są bezpieczne. W stopce stoi pełny przykład reprezentatywny, rozpiętość RRSO i dane operatora z NIP-em. Żadnej z tych informacji nie trzeba szukać po podstronach.
Wygodny formularz. Przeklikałem go sam aż do ekranu, na którym trzeba podać prawdziwe dane, w tym PESEL. Pasek postępu pokazuje w procentach, ile już za Tobą: 17% na pierwszym ekranie, 33% na drugim. Kwota i okres wiszą na górze przez cały czas, a cel pożyczki wybierasz kafelkiem, jednym kliknięciem.
Szeroka sieć partnerów. Operator współpracuje z ponad 60 podmiotami, w tym z bankami, a także z instytucjami pożyczkowymi wpisanymi do rejestru KNF. Jeden wniosek zastępuje kilka osobnych formularzy w różnych firmach.
Pamiętajmy o jednym: serwis nie ustala ceny pożyczki. RRSO, prowizję i ostateczną kwotę poznasz dopiero w ofercie konkretnego pożyczkodawcy – i właśnie tę ofertę warto przeczytać przed podpisem.
Co to jest Poozyczka.pl i kto go prowadzi?
Poozyczka.pl to serwis pośrednictwa pożyczkowego online. Prowadzi go Finelf Performance sp. z o.o. z siedzibą w Sopocie (KRS 0000762240, NIP 6423215024), spółka wpisana do KRS w grudniu 2018 r. Regulamin nazywa usługę wprost pośrednictwem kredytowym w rozumieniu ustawy o kredycie konsumenckim, a spółka figuruje w rejestrze pośredników kredytowych KNF pod numerem RPK027982.
| Poozyczka.pl w skrócie | |
|---|---|
| Rola | pośrednik kredytowy – nie udziela pożyczek |
| Operator | Finelf Performance sp. z o.o., Sopot |
| Wpis w rejestrze KNF | RPK027982, pośrednik kredytu konsumenckiego |
| Operator działa od | 2018 r. |
| Opłata za wniosek | 0 zł |
| Konto w serwisie | niepotrzebne do złożenia wniosku |
Czy Poozyczka.pl to oszustwo?
Nie. Poozyczka.pl to legalnie działający pośrednik z wpisem w rejestrze KNF, a nie strona podszywająca się pod firmę pożyczkową. Nie ma tu opłaty pobieranej przed wypłatą pożyczki – takiej, przed którą przestrzegają UOKiK i KNF. Regulamin stanowi, że usługa jest nieodpłatna, a w stopce strony operator informuje, że wynagrodzenie dostaje od partnerów, a nie bezpośrednio od klientów.
Automatyczne skanery stron mogą oceniać serwis ostrożnie, bo biorą pod uwagę m.in. wiek domeny – poozyczka.pl została zarejestrowana w czerwcu 2025 r. O legalności pośrednika decyduje jednak wpis w rejestrze KNF. Wpis sprawdzisz samodzielnie w wyszukiwarce rejestru KNF po NIP-ie operatora.
Jak działa Poozyczka.pl?
Ty wypełniasz jeden wniosek, a serwis szuka pożyczkodawców z największą szansą na jego akceptację. Regulamin opisuje to wprost: na podstawie danych z formularza i historii decyzji poszczególnych firm algorytm może przekazać wniosek tylko do wybranych pożyczkodawców.
Od tego momentu sprawy toczą się u pożyczkodawcy. To on ocenia zdolność kredytową i przedstawia ofertę, w której podaje RRSO, prowizję i harmonogram spłaty. Z nim też zawierasz umowę. Samo złożenie wniosku nie zobowiązuje do niczego – ofertę możesz odrzucić bez kosztów.
Załóżmy, że potrzebujesz 5 000 zł na raty. Zamiast wypełniać ten sam formularz w czterech firmach, robisz to raz, a wniosek trafia do tych, które według algorytmu mają największą szansę go przyjąć. Oszczędzasz czas i nie wpisujesz czterech razy tego samego numeru dowodu.
Z jakimi firmami współpracuje Poozyczka.pl?
Lista partnerów operatora liczy ponad 60 podmiotów. Są na niej banki – m.in. PKO Bank Polski, ING Bank Śląski, Santander Consumer Bank i Credit Agricole – oraz instytucje pożyczkowe z wpisem do rejestru KNF, takie jak Provident, Wonga, Smartney czy Aasa. Uzupełniają ją firmy finansujące przedsiębiorców i inni pośrednicy.
Taki przekrój partnerów tłumaczy, dlaczego przez jeden formularz da się wnioskować zarówno o kilkaset złotych na dwa miesiące, jak i o pożyczkę ratalną na kilka lat. Nie każdy wniosek trafi do wszystkich partnerów, bo algorytm wybiera tylko tych, którzy pasują do Twojego profilu. Wiele z tych marek opisaliśmy w osobnych recenzjach – znajdziesz je w dziale „Firmy pożyczkowe”.
Ile można pożyczyć przez Poozyczka.pl i ile to kosztuje?
Przez serwis wnioskujesz o kwotę od 100 zł do 100 000 zł, a okres spłaty ustawiasz w kalkulatorze w przedziale od 2 miesięcy do 120 (najkrótsze oferty są na 62 dni). Przy dłuższych okresach chodzi o pożyczki ratalne. Jeśli rozważasz spłatę rozłożoną na kilka lat, porównaj też pożyczki na raty do 10 lat.
Koszt zależy od pożyczkodawcy, który przyjmie wniosek. Serwis podaje rozpiętość RRSO w ofertach partnerów: od 0% przy pożyczce na 62 dni do 311,72%. RRSO 0% oznacza zwykle promocję dla nowych klientów. Na stronie widnieje baner o pierwszej pożyczce do 10 000 zł z RRSO 0%, którą oferują wybrani pożyczkodawcy. Więcej ofert z pierwszą pożyczką za darmo zebraliśmy w osobnym zestawieniu.
Przykład reprezentatywny ze strony serwisu (kalkulacja na 7 maja 2026 r.) pokazuje typową pożyczkę ratalną:
| Przykład reprezentatywny | Wartość |
|---|---|
| Całkowita kwota kredytu (bez kredytowanych kosztów) | 7 980,47 zł |
| Oprocentowanie (zmienne) | 14,50% |
| Prowizja | 2 162,74 zł |
| Odsetki | 1 804,55 zł |
| Całkowity koszt kredytu | 3 967,29 zł |
| Raty | 33 raty po 351,23 zł + ostatnia rata 357,17 zł |
| Całkowita kwota do zapłaty | 11 947,76 zł |
| RRSO | 34,43% |
Jak widać, przy niecałych 8 tys. zł oddajesz blisko 12 tys. zł, a ponad połowę kosztu stanowi prowizja. Pamiętajmy, że to przykład jednej oferty. Twoja propozycja może być tańsza albo droższa – zależnie od firmy i Twojej zdolności kredytowej.
Jak wygląda wniosek w Poozyczka.pl krok po kroku?
Sam formularz ma sześć ekranów z paskiem postępu na górze. Cała ścieżka od kalkulatora do wypłaty wygląda tak:
- Kalkulator – na stronie głównej ustawiasz kwotę i okres albo klikasz jeden z gotowych progów (od 1 000 zł do 100 000 zł) i przechodzisz do wniosku.
- Cel pożyczki – wybierasz kafelek: wakacje, remont, samochód, rachunki, edukacja albo inne. Kliknięcie od razu przenosi do kolejnego ekranu.
- Podstawowe dane – imię, nazwisko, PESEL, telefon i e-mail oraz zgody. Zgody zebrano pod jednym polem, a ich pełną treść rozwiniesz przyciskiem „Rozwiń”.
- Dane do oceny wniosku – na kolejnych ekranach formularz pyta m.in. o serię i numer dowodu, adres, źródło i wysokość dochodu, wydatki gospodarstwa domowego i numer konta.
- Oferty – po wysłaniu wniosku sprawdzasz dostępne propozycje.
- Umowa i wypłata – umowę zawierasz z pożyczkodawcą, który zwykle weryfikuje też Twoją tożsamość. Pieniądze mogą trafić na konto nawet w 15 minut od zaakceptowania umowy, a o przelewie poinformuje Cię SMS lub e-mail. Czas zależy od pożyczkodawcy i Twojego banku.
Co mi się podoba najbardziej? Kwotę i okres zmienisz w każdej chwili ikoną ołówka, bez cofania się do kalkulatora. Formularz zgłasza błędy przy konkretnym polu i podpowiada format, np. że dowód osobisty ma 9 znaków: 3 litery i 6 cyfr. Konta zakładać nie trzeba – regulamin wyraźnie zwalnia z rejestracji przy składaniu wniosku.
Kto może złożyć wniosek?
Wymagania są podstawowe. Wniosek złożysz, jeśli:
- masz ukończone 18 lat i mieszkasz w Polsce,
- masz dowód osobisty, własne konto bankowe i telefon,
- masz stałe źródło dochodu – serwis akceptuje też m.in. umowę zlecenia, emeryturę i rentę.
Zaświadczenia od pracodawcy nie są potrzebne na etapie wniosku. Pożyczkodawca może jednak poprosić o potwierdzenie dochodu, np. wyciąg z konta. Jeśli Twój PESEL jest zastrzeżony, wniosek nie zostanie przetworzony – zastrzeżenie trzeba najpierw cofnąć, np. w aplikacji mObywatel.
Negatywna historia w BIK nie przekreśla szans z góry. Bazy sprawdza pożyczkodawca, do którego trafi wniosek, a według serwisu część partnerów ma oferty dla osób w trudniejszej sytuacji finansowej. Jeśli bank już Ci odmówił, sprawdź też, gdzie najłatwiej dostać pożyczkę.
Poozyczka.pl opinie klientów – co mówią i skąd pochodzą?
Na stronie głównej serwis pokazuje średnią ocen 4,92 i ponad 3 420 pozytywnych opinii (dane z chwili aktualizacji recenzji). Operator deklaruje też, że 64% klientów wraca po kolejną ofertę. Opinie zbiera w ankietach prowadzonych telefonicznie i online wśród osób, które skorzystały z usługi.
W opiniach publikowanych na stronie serwisu klienci chwalą szybkość i prosty wniosek. Powtarza się motyw odmowy w banku i oferty znalezionej dopiero przez serwis, a jedna z opinii wspomina o pieniądzach na koncie jeszcze tego samego dnia. Inny klient ujmuje to krótko: „szybki wniosek, jasne zasady, żadnych ukrytych kosztów”.
W serwisach z ocenami konsumentów Poozyczka.pl nie ma wizytówki – ani na Trustpilocie, ani w Opineo. Wygląda na to, że powód jest prosty: klient zawiera umowę z pożyczkodawcą i to jego potem ocenia, a pośrednik, przez którego złożył wniosek, schodzi na dalszy plan. Swoją opinię o Poozyczka.pl możesz zostawić w komentarzach pod tą recenzją.
Zalety i wady Poozyczka.pl
✅ Zalety
- przejrzysta strona: kalkulator z ratą, FAQ i pełny przykład reprezentatywny bez szukania po podstronach,
- wygodny formularz: sześć ekranów z paskiem postępu, podpowiedzi przy polach, kwota do zmiany w każdej chwili,
- ponad 60 partnerów, w tym banki i instytucje pożyczkowe – jeden wniosek zamiast kilku,
- usługa bezpłatna i niezobowiązująca,
- szeroki zakres: od 100 zł do 100 000 zł, ze spłatą do 10 lat,
- bez zaświadczeń od pracodawcy na etapie wniosku i bez zakładania konta,
- wpis operatora w rejestrze pośredników kredytowych KNF i jawny regulamin.
❌ Wady
- serwis pokazuje oferty tylko od swoich partnerów, a nie z całego rynku – szerszy przegląd daje ranking pożyczek,
- pełny koszt pożyczki i RRSO poznasz dopiero w ofercie pożyczkodawcy, nie na etapie wniosku.
Jakie prawa masz po wysłaniu wniosku?
Regulamin konkretnie opisuje reklamacje i odstąpienie od umowy, a polityka prywatności – zgody.
- Reklamacje wobec serwisu wyślesz mailem na adres operatora podany w regulaminie (kontakt@finelfperformance.com). Odpowiedź dostaniesz w ciągu 30 dni, a w wyjątkowo skomplikowanych sprawach najpóźniej w ciągu 60 dni. Zastrzeżenia do samej pożyczki zgłaszasz pożyczkodawcy, a serwis może pomóc je właściwie skierować.
- Odstąpienie od umowy. Jeśli zgodzisz się na wykonanie usługi od razu, kończy się ona w chwili przekazania wniosku i od umowy z pośrednikiem odstąpić już się nie da. Prawo do odstąpienia od umowy pożyczki w ciągu 14 dni pozostaje jednak nienaruszone.
- Zgody marketingowe wycofasz w każdej chwili – w stopce strony jest link „Wypisz się z marketingu”.
Najczęstsze pytania o Poozyczka.pl
Czy wniosek złożony przez Poozyczka.pl obniży moją ocenę w BIK?
Czy pożyczkę z Poozyczka.pl można spłacić wcześniej?
Jak skontaktować się z Poozyczka.pl?
Źródła:
- Biuro Informacji Kredytowej. „BIK wprowadza nowy model scoringowy – start wdrożeń w 2026 roku”. Grudzień 2025. media.bik.pl
- Biuro Informacji Kredytowej. „Czy zapytania kredytowe wpływają na moją ocenę punktową BIK?”. 2026. bik.pl
- Finelf Performance sp. z o.o. „Polityka prywatności i cookies serwisu Poozyczka.pl”. 2026. poozyczka.pl
- Finelf Performance sp. z o.o. „Regulamin świadczenia usług drogą elektroniczną” (serwis Poozyczka.pl). 2026. poozyczka.pl
- Komisja Nadzoru Finansowego. „Rejestr pośredników kredytowych – wpis RPK027982”. rpkip.knf.gov.pl
- Ministerstwo Sprawiedliwości. „Krajowy Rejestr Sądowy – KRS 0000762240”. ekrs.ms.gov.pl
- Poozyczka.pl. „Pożyczka online – kalkulator, FAQ i przykład reprezentatywny”. Dostęp 20.10.2026. poozyczka.pl
- Urząd Ochrony Konkurencji i Konsumentów, Urząd Komisji Nadzoru Finansowego. „Ostrzeżenie w sprawie opłat za rozpatrzenie wniosku o udzielenie pożyczki”. archiwum.uokik.gov.pl
- Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (Sejm RP), tekst jednolity Dz.U. 2025 poz. 1362 isap.sejm.gov.pl

Założyciel i osoba odpowiedzialna za rozwój portalu www.czerwona-skarbonka.pl. Ekspert rynku customer finance, uczestnik i prelegent wielu wydarzeń branżowych, autor komentarzy eksperckich. Prywatnie oprócz finansów interesuje się kilkudniowymi wycieczkami rowerowymi, szeroko pojętym sportem oraz zagadnieniami związanymi ze zdrowiem.