




UniCredit wszedł do Polski przez przejęcie Aion Banku i przez pierwszy rok kusił jedną prostą obietnicą: jeden produkt, jedna stawka dla wszystkich. Dziś to już inny bank — do kredytu gotówkowego doszła konsolidacja i hipoteki, a jedno oprocentowanie dla każdego zastąpiły widełki od 7,79% do 14,49%, zależne od oceny zdolności kredytowej. Zysk dla klienta jest jednak realny: RRSO spadło z 10,69% do 8,08%, co czyni UniCredit najtańszą ofertą kredytu gotówkowego w naszym porównaniu. Sprawdziłam, co dokładnie się zmieniło, ile kosztuje pożyczka dzisiaj i dla kogo ta oferta ma sens.
- Jaka jest oferta kredytowa UniCredit w Polsce?
- Jakie warunki kredytowe oferuje UniCredit?
- Jak UniCredit ocenia zdolność kredytową?
- Jak złożyć wniosek o pożyczkę w UniCredit?
- Jak wygląda harmonogram spłaty raty?
- Jak obliczyć wysokość raty kredytu w UniCredit?
- Co zrobić w razie problemów ze spłatą?
- Jakie są opinie o kredycie gotówkowym w UniCredit?
- Czy warto wybrać kredyt gotówkowy UniCredit?
- FAQ
Kluczowe fakty o kredycie w Unicredit
Oferta kredytowa obejmuje kredyt gotówkowy, kredyt konsolidacyjny, kredyt hipoteczny oraz pożyczkę hipoteczną na dowolny cel. Rok temu był tu tylko kredyt gotówkowy.
Kwota kredytu gotówkowego wynosi od 1000 zł do 250 000 zł z okresem spłaty od 3 do 120 miesięcy. Maksymalny wiek kredytobiorcy to 70 lat przy składaniu wniosku i 75 lat przy spłacie ostatniej raty.
Zgoda małżonka jest wymagana już przy kredycie powyżej 50 000 zł i odbywa się elektronicznie przez e-mail z potwierdzeniem SMS-em. Nie ma prowizji za udzielenie kredytu ani żadnych innych ukrytych kosztów.
Oprocentowanie jest stałe w całym okresie kredytowania, ale jego wysokość zależy od oceny zdolności kredytowej i mieści się w przedziale od 7,79% do 14,49%. RRSO w przykładzie reprezentatywnym wynosi 8,08%. To zmiana względem pierwszego roku działalności banku, gdy wszyscy klienci dostawali identyczną stawkę.
Konto osobiste w UniCredit nie jest wymagane do uzyskania kredytu. Bank nie wymaga także żadnych ubezpieczeń, wykonywania transakcji czy zapewniania wpływów na konto.
Porównanie kosztów pokazuje, że przy najlepszej stawce UniCredit jest najtańszą ofertą na rynku – na kredyt 100 000 zł na 84 miesiące rata wynosi 1548,18 zł przy całkowitym koszcie 30 047 zł (RRSO 8,08%). Tuż za nim są Pekao S.A. i ING, a najdroższy Santander kosztuje o prawie 30 tys. zł więcej.
Minimalny dochód netto wynosi 2000 zł na osobę w gospodarstwie domowym, co bank jasno komunikuje na stronie. Jest to jeden z nielicznych banków, który wprost określa wymagania dochodowe.
Bank akceptuje szerokie spektrum źródeł dochodów: umowy o pracę, umowy cywilnoprawne, działalność gospodarczą, działalność rolniczą, emerytury, renty oraz świadczenia typu 800+. Minimalny staż pracy to 2 miesiące, a dla JDG 2 lata (13 miesięcy dla branży IT, prawniczej i medycznej).
UniCredit sprawdza historię kredytową w BIK, Big-ach (KRD, BIG InfoMonitor), bazach ZBP oraz własnych bazach wewnętrznych. Weryfikuje także zastrzeżenie numeru PESEL i rejestry firmowe (CEiDG, KRS, REGON).
Wniosek można złożyć przez stronę www lub aplikację mobilną UniCredit BE bez konieczności bycia klientem banku. Weryfikacja tożsamości odbywa się przez mObywatel lub selfie wideo.
Proces składania wniosku zazwyczaj trwa do 30 minut, ale w niektórych przypadkach może potrwać do 3 dni roboczych. Po podpisaniu umowy pieniądze są wypłacane na wskazany rachunek bankowy.
Jaka jest oferta kredytowa UniCredit w Polsce?
Przez pierwszy rok obecności w Polsce UniCredit miał w ofercie dla klientów indywidualnych dokładnie jeden produkt kredytowy. To się zmieniło.
Dziś w UniCredit zaciągniesz kredyt gotówkowy na dowolny cel, kredyt konsolidacyjny, kredyt hipoteczny na mieszkanie lub dom oraz pożyczkę hipoteczną na dowolny cel.
Kredyt konsolidacyjny to najciekawsza nowość, bo w pierwszej wersji tej recenzji pisałam, że konsolidacja jest zapowiadana, ale niedostępna. Teraz to osobny produkt na tych samych warunkach cenowych co kredyt gotówkowy: do 250 000 zł, do 120 miesięcy, prowizja 0 zł, RRSO od 8,08%.
Kredyt hipoteczny UniCredit oferuje w dwóch wariantach: z oprocentowaniem stałym przez pierwsze 5 lat (6,15%) albo zmiennym (WIBOR 6M powiększony o marżę 1,86%). W przykładzie reprezentatywnym z 10 sierpnia 2026 r. RRSO wynosi 6,12% dla wariantu ze stałą stopą i 5,91% dla zmiennej, przy kredycie 500 000 zł na 300 miesięcy i prowizji 0 zł.
Jakie warunki kredytowe oferuje UniCredit?
Rozpoczynamy standardowo od sprawdzenia najważniejszych parametrów kredytu, czyli ile, za ile, na jak długo itp. :)
| Minimalna kwota kredytu | 1000 zł |
| Maksymalna kwota kredytu | 250 tys. zł |
| Waluta kredytu | PLN |
| Obywatelstwo | Tylko dla obywateli RP, którzy mają polski dowód osobisty. |
| Maksymalny wiek kredytobiorcy | 70 lat/75 lat*70 lat to wiek w momencie składania wniosku o kredyt, 75 lat to maksymalny wiek w momencie spłaty ostatniej raty. |
| Zgoda małżonka | ✅ * wymagana dla kwoty kredytu powyżej 50 tys. zł. Małżonek dostaje informację i dyspozycję na adres e-mail i podpisuje ją SMS-em. |
| Okres kredytowania | Od 3 do 120 miesięcy |
| Prowizja | 0 zł |
| Oprocentowanie kredytu | Stałe w całym okresie kredytowania, w przedziale 7,79-14,49%. Wysokość zależy od oceny zdolności kredytowej. |
| Kto może skorzystać z oferty? | Oferta jest dostępna zarówno dla nowych, jak i obecnych klientów banku. Aplikacja mobilna UniCredit wywodzi się z przejętego Aion Banku. |
| Czy wymagane jest konto osobiste? | ❌ |
| Ubezpieczenie | ❌ |
| Możliwość odroczenia spłaty pierwszej raty | ❌ |
| Wymagane dokumenty | Dowód osobisty.Dokumenty potwierdzające dochody. |
| Dodatkowe warunki do spełnienia | ❌ |
| Jak złożyć wniosek | Przez aplikację UniCredit BE. Przez stronę internetową. W oddziale banku. |
Ile kosztuje kredyt gotówkowy w UniCredit?
Tu jest największa zmiana względem pierwszej wersji tego tekstu. Kiedy UniCredit startował w Polsce, jego znakiem rozpoznawczym było jedno oprocentowanie dla wszystkich — 10,11%, bez względu na to, kim jesteś i ile zarabiasz. Podobało mi się to, bo znosiło typowy bankowy podział na klientów lepszego i gorszego sortu.
Tego już nie ma. Dziś oprocentowanie kredytu gotówkowego w UniCredit mieści się w przedziale od 7,79% do 14,49% i zależy od oceny Twojej zdolności kredytowej — czyli dokładnie tak, jak w każdym innym banku. Bank komunikuje to zresztą wprost przy kalkulatorze.
Dobra wiadomość jest taka, że sam poziom cen mocno spadł. Przy najlepszej stawce RRSO wynosi 8,08% zamiast dawnych 10,69%, co daje UniCredit pierwsze miejsce w naszym rankingu kredytów gotówkowych. To efekt obniżek stóp procentowych — stopa referencyjna NBP spadła do 3,75% od 5 marca 2026 r. — ale też zaostrzonej konkurencji między bankami.
Warto przy tym wiedzieć, że UniCredit nie jest bankiem nadzorowanym przez KNF. Działa w Polsce jako oddział belgijskiego UniCredit NV/SA, podlega nadzorowi Narodowego Banku Belgii i tamtejszej FSMA, a depozyty gwarantuje belgijski fundusz gwarancyjny do równowartości 100 000 EUR — nie polski BFG. Poziom ochrony jest w całej Unii taki sam, ale w razie problemów procedura prowadzi za granicę.
W tym momencie jedynym kosztem kredytu w UniCredit jest oprocentowanie:
- Jest ono stałe w całym okresie kredytowania. Oznacza to, że nieważne, co się będzie działo na rynku i ze stopami procentowymi, Twoja rata aż do końca się nie zmieni. Ani nie spadnie, ani nie wzrośnie. Cóż, poproszę taką ofertę, jeśli UniCredit zechciałby wprowadzić w Polsce kredyty hipoteczne. Stała stopa na 10 lat to byłoby coś. A gdyby zaoferowali mi stałe oprocentowanie hipoteki w całym okresie kredytowania (co BTW jest normą w większości krajów zachodnich) to biorę, nawet jeśli będzie drożej niż w innych bankach.
- W tej chwili oprocentowanie mieści się w przedziale 7,79-14,49%, a Twoją stawkę bank ustala po ocenie zdolności kredytowej.
Porównanie kosztów kredytu UniCredit z konkurencyjnymi bankami
Szybkie porównanie, ile kosztuje kredyt na taką samą kwotę i okres kredytowania w kilku największych bankach w Polsce. W swojej kalkulacji biorę pod uwagę tylko oferty kredytów gotówkowych, bez konsolidacji i wybieram najlepsze dostępne w chwili pisania tekstu opcje, czyli również te czasowe, promocyjne.
Ile kosztuje kredyt na 100 tys. zł na 84 miesiące:
| UniCredit | Pekao* | ING | PKO BP | BNP | Santander* | |
| Rata | 1548 zł | 1549 zł | 1556 zł | 1765 zł | 1802 zł | 1902 zł |
| Koszt | 30 047 zł | 30 089 zł | 30 686 zł | 48 260 zł | 51 401 zł | 59 745 zł |
| RRSO | 8,08% | 8,08% | 8,24% | 12,69% | 13,44% | 15,50% |
| Prowizja | 0 zł | 0 zł | 0 zł | 0 zł | 0 zł | 0 zł |
To jest zupełnie inny obraz niż rok temu. W poprzedniej wersji tego tekstu UniCredit wypadał przeciętnie — rata 1665 zł, koszt blisko 40 tys. zł, RRSO 10,69%, a tańsze były ING i Pekao. Dziś UniCredit jest w tym zestawieniu najtańszy, choć przewaga nad Pekao to dosłownie 50 groszy miesięcznie, a nad ING — niecałe 8 zł.
Warto zauważyć dwie rzeczy. Po pierwsze, cały rynek potaniał w ślad za obniżkami stóp procentowych. Po drugie, rozjazd między bankami zrobił się dramatyczny — różnica między UniCredit a Santanderem to prawie 30 tysięcy złotych na tym samym kredycie. BNP Paribas, który rok temu mieścił się w okolicach 9,76%, dziś kosztuje 13,44%; poprzednia wartość pochodziła z promocji dla nowych klientów.
Pamiętaj przy tym, że oferta Pekao jest promocją czasową dla nowych klientów, a stawki UniCredit i ING zależą od zdolności kredytowej — w tabeli podaję ich najlepsze dostępne warianty.
Jak UniCredit ocenia zdolność kredytową?
W zasadzie bardzo podobnie jak każdy inny bank. Raczej trudno tu o rewolucję. Zdolność kredytowa jest obliczana m.in. na podstawie historii kredytowej z BIK i biur informacji gospodarczych oraz wysokości dochodów i wydatków.
Co ciekawe, bank jako jeden z nielicznych jasno przedstawia minimalny dochód na członka gospodarstwa domowego, który musi być osiągnięty, by uzyskać pożyczkę. Jest to 2000 zł netto na jedną osobę. Popatrz na przykład: Twoje gospodarstwo domowe składa się z 4 osób, więc zarobki wszystkich łącznie muszą być wyższe niż 8000 zł netto. Banki raczej nie piszą wprost, ile trzeba zarabiać, by starać się o kredyt. Na pewno robi tak Citibank przy kartach kredytowych, ale innych nie kojarzę.
Jakie źródła dochodów akceptuje UniCredit?
Bank akceptuje następujące źródła dochodów:
- Umowa o pracę (na czas nieokreślony lub określony).
- Umowy cywilnoprawne, czyli zlecenia i o dzieło.
- Dochody z tytułu prowadzenia działalności gospodarczej.
- Dochody z działalności rolniczej.
- Emerytury, renty.
- Inne, np. umowa marynarza.
- Jako dochód dodatkowy brane są pod uwagę także świadczenia np. 800+.
Minimalny staż zatrudnienia w danej firmie/emerytury/renty musi wynosić co najmniej 2 miesiące. W przypadku JDG staż firmy to minimum 2 lata — czyli taki rynkowy standard. Wyjątkiem są tu firmy z branży informatycznej, prawniczej i medycznej, które mogą starać się o pożyczkę już po 13 miesiącach prowadzenia działalności.
Bank uwzględnia także dochody osiągane w innej walucie niż złotówki. Ale jeśli pracujesz za granicą i już się cieszysz, że możesz wnioskować o kredyt, to niestety muszę Twoją radość zgasić. UniCredit bierze pod uwagę dochody w walucie obcej, ale uzyskiwane w Polsce. Np. firma IT tworzy oprogramowania dla zagranicznych klientów i jej dochody są w euro czy w dolarach.
W jaki sposób można potwierdzić wysokość dochodów do wniosku kredytowego?
Wybierasz jedną z dwóch metod: PSD 2.0 lub dołączasz tradycyjne wyciągi bankowe.
PSD 2.0 to nic innego jak otwarta bankowość. Dzięki tej usłudze możesz połączyć się online z innym swoim bankiem i udostępnić historię rachunku bez dostarczania papierowych wyciągów. Jeśli wybierzesz tę opcję, UniCredit automatycznie pobierze dane o wpływach, wydatkach i źródłach dochodu z Twojego konta w innym banku.
Alternatywną metodą jest pobranie wyciągów z rachunku (wyciągów, nie historii transakcji — to różnica) za ostatnie 6 miesięcy i dołączenie ich do wniosku kredytowego.
Pamiętaj, że bank zawsze może poprosić o dodatkowe dokumenty.
Jakie bazy danych sprawdza UniCredit?
Tutaj też zaskoczenia nie ma. Bank zweryfikuje Twoją historię kredytową w:
- Biurze Informacji Kredytowej BIK.
- Big-ach, m.in. KRD, BIG InfoMonitor.
- Bazach danych ZBP, czyli Związku Banków Polskich.
Ponadto UniCredit, tak jak wszystkie banki, sprawdza także zastrzeżenie Twojego numeru PESEL, swoje wewnętrzne bazy danych, a w przypadku firm także publiczne firmowe rejestry, takie jak CEiDG, KRS, REGON.
Jak złożyć wniosek o pożyczkę w UniCredit?
Opcje są dwie: składasz wniosek przez stronę www lub przez aplikację mobilną Unicredit BE. Nie musisz być klientem banku, by zawnioskować o pożyczkę. Co więcej, nie musisz nawet zakładać konta osobistego. Możesz mieć sam kredyt.
- Wchodzisz na stronę banku UniCredit lub pobierasz aplikację mobilną i wybierasz opcję Weź kredyt gotówkowy.
- Ustalasz kwotę i okres spłaty.
- Wprowadzasz nr telefonu i adres e-mail, na które otrzymasz kody weryfikacyjne. Musisz także wyrazić zgody na sprawdzenie Twoich danych w BIK i biurach informacji gospodarczych. Pozostałe zgody marketingowe nie są obowiązkowe.
- Wybierasz metodę weryfikacji tożsamości:
- Przez mObywatel lub
- Na selfie.
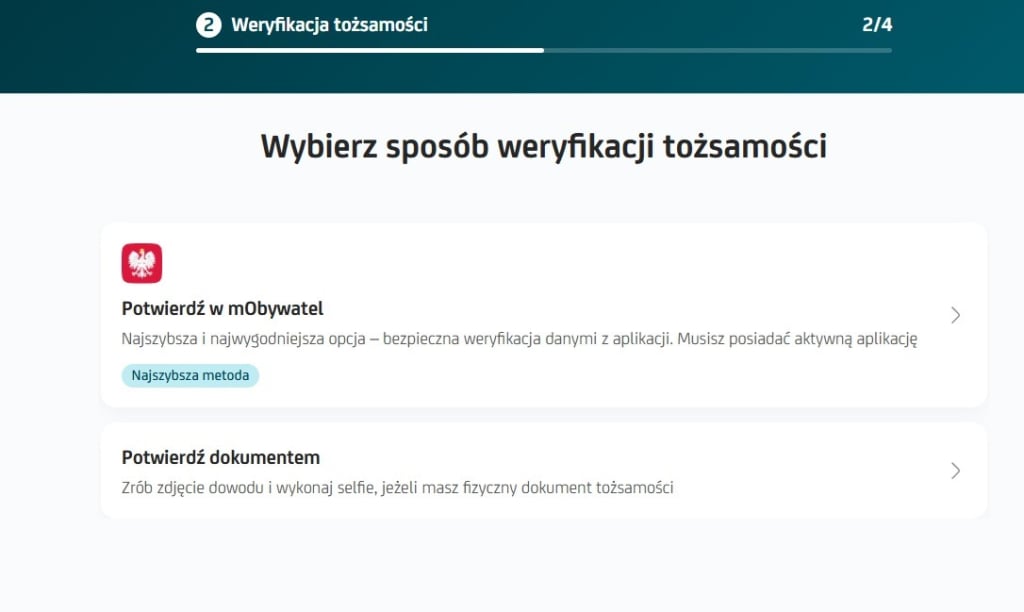
- Odpowiadasz na standardowy zestaw pytań dot. danych osobowych, adresu zamieszkania, Twojego zatrudnienia, dochodów, wydatków i sytuacji rodzinnej. Wszystko we wniosku jest dokładnie takie, jak można by tego oczekiwać po każdej instytucji finansowej. Z mojej perspektywy denerwujące jest jedynie to, że każde pytanie to oddzielna strona. Wolę jeden, dłuższy formularz, niż takie klikanie bez sensu.
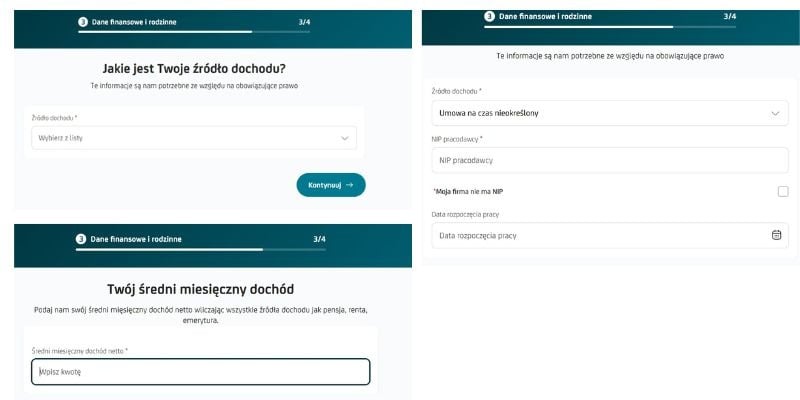
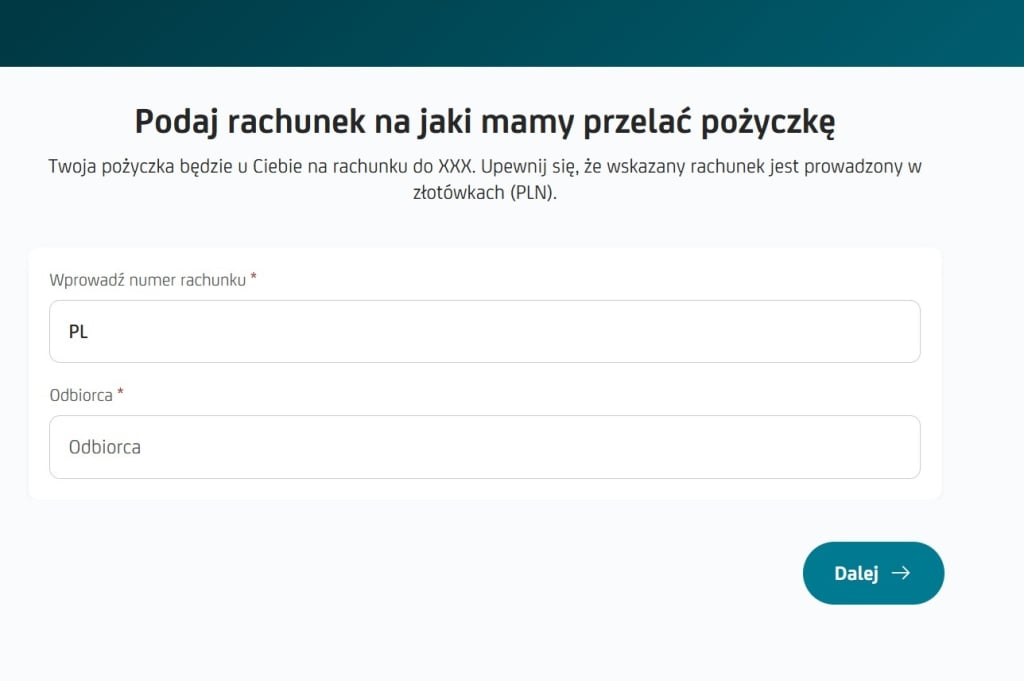
- Po udzieleniu odpowiedzi na wszystkie pytania następuje weryfikacja wniosku i otrzymujesz wstępną decyzję kredytową. Jeśli jest pozytywna, w kolejnym kroku uzupełniasz numer rachunku, na który mają zostać przelane pieniądze z kredytu.
- Kolejny etap to potwierdzenie tożsamości — możesz to zrobić przez mObywatel lub video selfie.
- Na koniec potwierdzasz swoje dochody poprzez logowanie na konto bankowe, na które wpływa pensja lub przez dołączenie wyciągów z rachunku.
Kredytodawca deklaruje, że w większości przypadków weryfikacja wniosku trwa do 30 minut, ale w niektórych przypadkach może potrwać dłużej, do 3 dni roboczych. Po podpisaniu umowy dokumenty otrzymasz na adres e-mail oraz znajdziesz je na swoim Profilu Klienta, a pieniądze zostaną wypłacone na wskazany przez Ciebie rachunek bankowy.
Jak wygląda harmonogram spłaty raty?
Udało Ci się przebrnąć przez cały proces i podpisałeś umowę. Gdzie znajdziesz szczegóły pożyczki? Na podany we wniosku kredytowym adres e-mail otrzymasz umowę wraz z harmonogramem spłaty. Możesz je odszukać także w panelu klienta w aplikacji mobilnej.
W harmonogramie znajdują się najważniejsze informacje o zobowiązaniu, czyli:
- Kwota pożyczki;
- Oprocentowanie;
- Nr konta do spłaty raty;
- Kwotę comiesięcznej raty;
- Datę spłaty raty.
Pamiętaj, że jeśli nadpłacisz kredyt, to harmonogram ulegnie zmianie i otrzymasz od banku nowy.
Jak obliczyć wysokość raty kredytu w UniCredit?
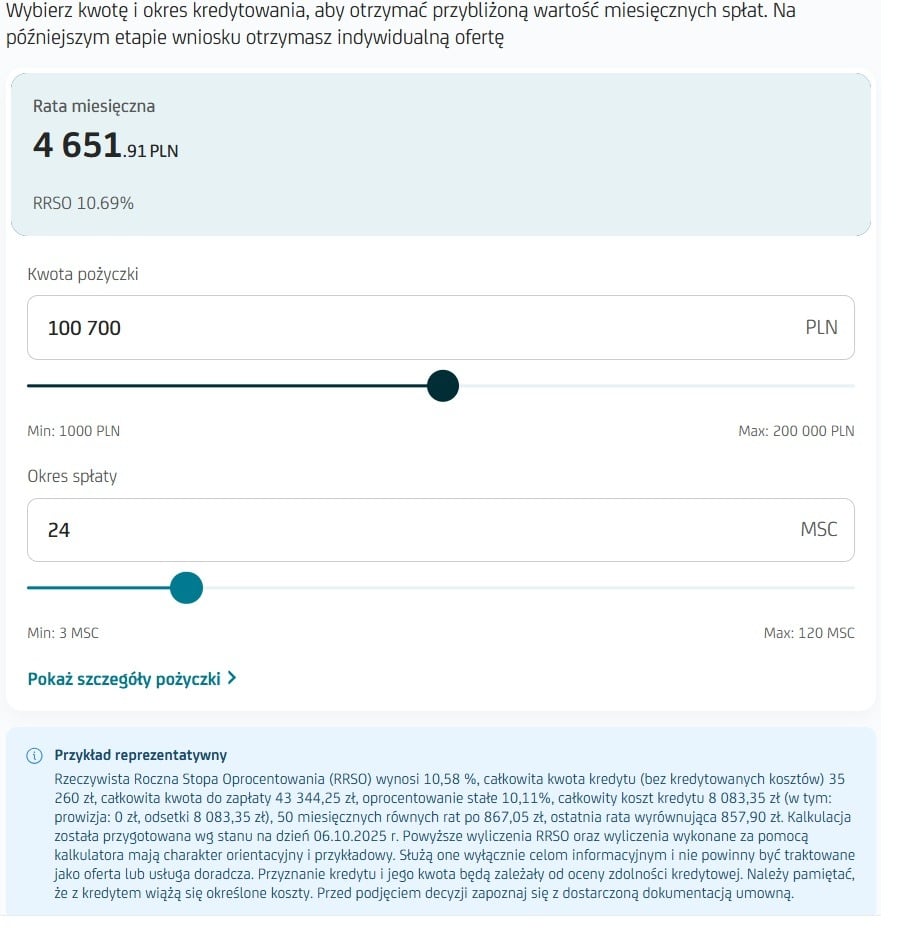
Wysokość raty policzysz sobie wygodnie na stronie internetowej banku. Zobacz: wystarczy, że wejdziesz na stronę, klikniesz Weź kredyt online lub zjedziesz na dół do Kalkulatora kredytu gotówkowego. Wpisujesz, ile chcesz pożyczyć i na jak długo, i podstawia Ci się oferta:
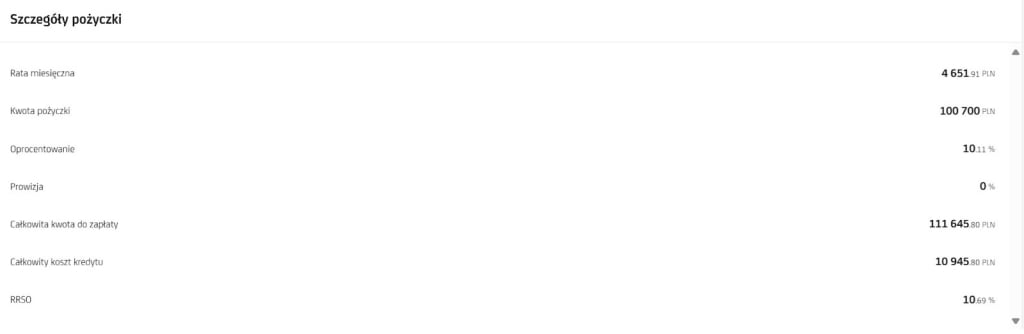
A kiedy klikniesz przycisk Pokaż szczegóły pożyczki, to zostaniesz przeniesiony do dokładnych informacji na temat kosztów kredytu.
Co zrobić w razie problemów ze spłatą?
Nie czekaj, aż problemy będą się nawarstwiać, tylko działaj. Jeśli z jakiegoś powodu nie możesz na czas regulować rat kredytu, jak najszybciej skontaktuj się z bankiem i opowiedz o swoich problemach. Zwykłe banki zazwyczaj traktują przychylnie prośby klienta, na przykład o rozłożenie zobowiązania na dłuższy okres z mniejszą ratą. Podejrzewam, że także z UniCredit będzie można wypracować jakiś konsensus.
Na stronie banku znajdziemy tylko informację o tym, że niespłacona kwota pożyczki staje się należnością przeterminowaną, od której naliczane są odsetki karne. UniCredit nie publikuje jednak szczegółowych zasad postępowania windykacyjnego, więc przy pierwszych kłopotach ze spłatą najlepiej po prostu zadzwonić do banku, zanim zrobi to on.
Warto też pamiętać, że ponieważ UniCredit sprawdza BIK i inne bazy, najbardziej zadłużeni nie mają raczej szans na uzyskanie finansowania — a to oznacza, że problemy ze spłatą dotyczą tu raczej zmiany sytuacji życiowej niż kredytu wziętego na siłę.
Jakie są opinie o kredycie gotówkowym w UniCredit?
Kiedy pisałam pierwszą wersję tego tekstu, opinii praktycznie nie było — bank działał w Polsce od trzech tygodni. Dziś jest inaczej, choć z jednym zastrzeżeniem: większość komentarzy dotyczy konta, karty i wymiany walut, a nie samego kredytu gotówkowego.
Na Trustpilot UniCredit Polska ma ocenę 2,1 na 5. Tematy, które wracają najczęściej, to komunikacja z klientem, aplikacja i obsługa klienta — kredyty w tym zestawieniu w ogóle się nie przewijają. Na plus: bank odpowiada na komentarze i robi to konkretnie, z wyjaśnieniem sprawy, a nie formułką.
Do takiej oceny podchodziłabym jednak z rezerwą. Platformy opinii przyciągają przede wszystkim ludzi, którzy mają problem — zadowolony klient rzadko siada do pisania recenzji. Ta ocena mówi więc więcej o tym, jak bank radzi sobie w sytuacjach spornych, niż o przeciętnym doświadczeniu. Akurat problemy z kontaktem to jednak coś, na co sama narzekałam rok temu, więc widać, że jest to bolączka, z której UniCredit jeszcze nie wyrósł.
Jeśli skorzystałeś z oferty kredytowej — zachęcam do pozostawienia swojej opinii w komentarzach pod tekstem.
Czy warto wybrać kredyt gotówkowy UniCredit?
Tak, warto — ale z jednym zastrzeżeniem.
Przy dobrej zdolności kredytowej UniCredit daje dziś najtańszy kredyt gotówkowy w naszym zestawieniu: RRSO 8,08%, zero prowizji, brak wymogu konta, ubezpieczenia czy wpływów, do 250 tys. zł na 120 miesięcy. Na kredycie 100 tys. zł na 84 miesiące zapłacisz 30 047 zł odsetek — o 30 tysięcy mniej niż w Santanderze i o 21 tysięcy mniej niż w BNP Paribas. Stałe oprocentowanie w całym okresie kredytowania nadal jest rzadkością i realnie chroni przed wzrostem raty. Do tego bank akceptuje źródła dochodów, które inne instytucje często odrzucają — umowy cywilnoprawne i działalność rolniczą.
Zastrzeżenie dotyczy tego, co bank utracił po drodze. Sztandarową zaletą UniCredit była jedna cena dla wszystkich; dziś oprocentowanie rozciąga się od 7,79% do 14,49% i o Twojej stawce decyduje scoring. Przy górnej granicy tego przedziału oferta przestaje być konkurencyjna — więc reklamowe „od 7,79%” potraktuj jako punkt wyjścia do rozmowy, a nie obietnicę.
| Zalety | Wady |
| Najtańszy kredyt gotówkowy w naszym porównaniu — RRSO 8,08%. | Oprocentowanie zależy od zdolności kredytowej i sięga nawet 14,49%. |
| Wysoka kwota maksymalna — do 250 tys. zł. | Reklamowane 7,79% to dolna granica, nie oferta gwarantowana. |
| Długi okres kredytowania, do 120 miesięcy. | Słabe oceny obsługi klienta — 2,1/5 na Trustpilot. |
| Stałe oprocentowanie w całym okresie kredytowania. | Moim zdaniem dość wysoki w porównaniu do konkurencji minimalny dochód na 1 osobę w gospodarstwie domowym — min. 2000 zł. |
| Jedyny koszt to odsetki — prowizja 0 zł, bez obowiązkowego ubezpieczenia. | Zgoda małżonka wymagana przy wspólnocie majątkowej. |
| Brak opłat za nadpłatę i wcześniejszą spłatę. | Depozyty gwarantuje belgijski fundusz gwarancyjny, a nie polski BFG. |
| Nie musisz zapewniać żadnych wpływów, wykonywać transakcji czy kupować dodatkowego ubezpieczenia. | |
| Dostępna konsolidacja — do 250 tys. zł na tych samych warunkach cenowych. | |
| Przy nadpłacie sam wybierasz, czy chcesz skrócić okres kredytowania, czy zmniejszyć ratę. | |
| Dość niskie wymagania co do stażu pracy, tylko 2 miesiące. | |
| Bank akceptuje wiele źródeł dochodów, w tym umowy cywilnoprawne i dochody z działalności rolniczej, które inne banki często wykluczają (np. ING). |
Jednak wybierając ofertę UniCredit, musisz uzbroić się w cierpliwość. Przynajmniej ja musiałam. Najważniejszą tego przyczyną jest support. W zależności od tego, gdzie zadałam pytanie, dostawałam inną odpowiedź. Na czacie w ogóle mi nie pomogli, tylko odesłali do kontaktu z oddziałem. Tam było już lepiej, pracownik podczas rozmowy telefonicznej okazał się kompetentny i zdecydowanie wiedział, o czym mówię i o co go pytam.
Drugim mankamentem, na jaki trafiłam rok temu, były problemy techniczne — przez kilka dni w ogóle nie dało się złożyć wniosku, a potem nie docierały SMS-y. Składałam to wtedy na karb rozruchu nowego banku. Sądząc po dzisiejszych opiniach, część tych bolączek — zwłaszcza kontakt z obsługą — bank ma nadal.
FAQ
Czy mogę mieć więcej niż jeden kredyt w UniCredit?
Czy można wcześniej spłacić pożyczkę w UniCredit?
Skoro nie muszę mieć konta, to gdzie bank przeleje mi pieniądze z kredytu i jak mam go spłacać?
Źródła:
- https://unicredit.pl/indywidualni/kredyt-gotowkowy

Siedzi w finansach od zawsze. Absolwentka Uniwersytetu Ekonomicznego w Katowicach i była pracownica banków. Pewnego dnia powiedziała: "A co mi tam szkodzi", rzuciła etat i została copywriterem. Pochłania książki w niezdrowych ilościach, a jej marzeniem jest tydzień diety opartej tylko na sushi.




Tomasz
13.02.2026, 20:22
Niepoważny bank. Nie dajcie się nabrać na te plastikowe reklamy. Założyłem u nich konto, które działało kilka dni i zostało zablokowane bez wyraźnego powodu. Mimo, że zakładałem konto za pomocą mObywatela zażądali wysyłki dokumentów tradycyjną metodą. Do tej pory konto nie jest aktywne. Infolinia w tym banku nie istnieje, mają w nosie klienta. Nikt nie odpisuje od tygodnia na zadawane przeze mnie pytania. Porażka. To nie jest BANK to jedno wielkie NIEPOROZUMIENIE z plasteliny!